Imagem: Freepik
As possibilidades de alternância no cenário político brasileiro ganharam novos contornos com a divulgação da mais recente pesquisa BTG Pactual/Nexus, na última segunda-feira (21). O levantamento apresenta disputas acirradas em diferentes simulações eleitorais, em um contexto que também pode influenciar as expectativas por medidas de ajuste fiscal.
Na pesquisa estimulada sobre o primeiro turno, Lula aparece com 40% das intenções de voto, dois pontos percentuais abaixo do levantamento anterior. Flávio, por sua vez, mantém os 37% registrados anteriormente.
Considerando a margem de erro de dois pontos percentuais, os candidatos estão em situação de empate técnico.
A disputa permanece equilibrada nas simulações de segundo turno. Lula marca 46% contra 45% de Flávio, e 44% contra 43% de Augusto Cury. No cenário com Ronaldo Caiado, ambos alcançam 45% das intenções de voto.
Isso é importante para os investidores porque, atualmente, o governo federal fecha as contas no vermelho. Ou seja, opera com déficit, conforme será detalhado adiante – e as chances de um ajuste fiscal são maiores em caso de mudança no pêndulo político.
De acordo com relatório produzido por analistas da Empiricus Research, “para estabilizar a dívida pública, é necessário alcançar superávit primário recorrente entre 1,5% e 2,0% do PIB”, o que equivale a cerca de 3 pontos percentuais acima do desempenho atual. Nos 12 meses encerrados em junho deste ano, o país acumulou déficit primário de 1,19% do PIB.
O time da casa produziu um material completo sobre o que pode acontecer na economia nacional caso o ajuste fiscal seja realizado. O relatório ainda revela como investir diante desse cenário.
Antes de conferir o relatório, é importante ter em mente alguns conceitos. Provavelmente, você já sabe que superávit significa fechar as contas com saldo positivo, enquanto déficit é uma palavra técnica para contas no vermelho. Porém, ambos podem ser:
- Primários: que é o resultado antes do pagamento de juros;
- Nominais: envolvendo todos os gastos da máquina pública, mais os juros da dívida;
- Recorrentes: quando o resultado se repete de maneira consistente.
Ajuste fiscal: passo a passo para arrumar as contas
O time de analistas da Empiricus Research enumerou cinco pontos importantes para que um ajuste fiscal seja considerado “crível” atualmente:
- Desaceleração das despesas obrigatórias;
- Revisão de indexações e benefícios;
- Limitação de novas exceções ao arcabouço;
- Metas primárias verificáveis; e
- Preservação da autonomia do Banco Central.
“A credibilidade aumentaria se o plano apresentasse etapas, gatilhos automáticos e metas intermediárias, permitindo ao mercado acompanhar a execução sem depender apenas de promessas de longo prazo.”
Os analistas também revelam que, apesar do ajuste requerer um esforço relevante, ele pode ser distribuído ao longo de “alguns anos”.
Dessa forma, a contas poderiam sair do déficit primário como ponto de partida, até atingir um superávit recorrente entre 1,5% e 2% do PIB.
- É possível conhecer o relatório na íntegra, com todas as indicações de investimentos dos analistas. Para isso, clique no link e faça seu cadastro na Empiricus+, a área de conteúdos da casa. Ele garante 30 dias gratuitos. Então, na área logada, basta procurar por “E se o governo ajustar as contas públicas?”.
O que o ajuste fiscal pode significar para o mercado financeiro
Vale destacar que a curva de juros e o câmbio não refletem apenas o que está acontecendo no momento: eles também incorporam expectativas do mercado para o futuro.
Por isso, a aprovação de medidas com execução plausível poderia fazer com que os preços no mercado financeiro reagissem antes mesmo de os indicadores fiscais melhorarem completamente.
No caso de um ajuste concentrado no aumento de impostos, a renda fixa e o câmbio até poderiam ser beneficiados. Porém, o efeito sobre a bolsa seria limitado, “pois reduziria a renda disponível, margens empresariais e atividade econômica”.
Por outro lado, se o ajuste for baseado em desaceleração das despesas, revisão de subsídios e melhora da governança orçamentária, os efeitos na economia podem ser mais extensos e duradouros.
Na visão dos analistas da Empiricus Research, o primeiro impacto seria uma queda no prêmio exigido nos títulos públicos. Na prática, investidores aceitariam fazer aportes no Tesouro Direto com juros menores que os atuais.
Além disso, as curvas longas de juros poderiam ser reprecificadas para baixo antes mesmo da queda da Selic, conforme mencionado acima. Essa queda na curva poderia estimular a entrada de capital estrangeiro, movimento com potencial de fortalecer o real e reduzir a inflação esperada pelos agentes financeiros.
Em resumo, cada um dos efeitos positivos gerados pelo ajuste fiscal poderia gerar novos efeitos positivos. “Esse processo criaria um ciclo virtuoso”, resume a equipe.
“A bolsa seria beneficiada tanto pela expansão dos múltiplos – decorrente de um custo de capital menor – quanto pela recuperação posterior do crédito, do investimento e dos lucros corporativos.”
A depender da qualidade do ajuste fiscal, os analistas acreditam que o Ibovespa poderia atingir os 205 mil pontos, ou até mesmo chegar aos 300 mil.
- Para saber como investir diante desse cenário, aproveite os 30 dias gratuitos de Empiricus+ e utilize a barra de pesquisas da área logada para buscar o relatório “E se o governo ajustar as contas públicas?”.
A situação das contas públicas brasileiras
Afinal, o que torna a situação fiscal brasileiro tão preocupante?
A Empiricus analisou o resultado acumulado em 12 meses até junho de 2026, e apontou que o déficit nominal – aquele que inclui o pagamento dos juros – equivale a 9,99% do total do PIB.
Porém, apenas 1,19% correspondem ao resultado negativo do setor público (-R$ 157,2 bilhões). Para totalizar 9,99% ainda faltam 8,80%, que são preenchidos pelos juros da dívida.
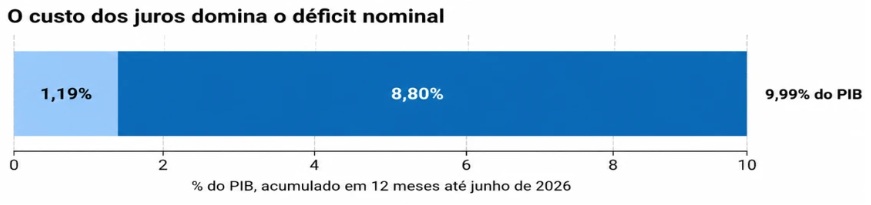
“O déficit primário é relevante, mas representa apenas uma pequena parcela do desequilíbrio total. Quase nove pontos percentuais do PIB correspondem aos juros nominais. Portanto, a dívida cresce não apenas porque o governo gasta mais do que arrecada antes dos juros, mas também porque o custo financeiro incide sobre um estoque já elevado.”
Há outro ponto de atenção, já que o cumprimento da meta fiscal não significa necessariamente uma melhora da dívida. A projeção oficial para 2026 é de um déficit próximo a R$ 52 bilhões.
Entretanto, há cerca de R$ 63 bilhões em despesas “legalmente excluídos da apuração da meta”. Ao deduzir esse valor, o resultado considerado para o cumprimento da regra fiscal se torna um superávit próximo aos R$ 11 bilhões.
“Ainda assim, a despesa excluída continua sendo paga e financiada. Para a dívida, portanto, o que importa é o resultado efetivo, não apenas aquele reconhecido para a meta. Essa diferença ajuda a explicar por que o governo pode anunciar cumprimento formal do objetivo anual enquanto o endividamento continua avançando”, explicam os analistas.
Como acessar o relatório e as indicações de investimentos da Empiricus?
Para conhecer o material da Empiricus Research na íntegra e de forma gratuita, basta seguir alguns passos.
Primeiro, clique no link para fazer o seu cadastro na Empiricus+, a área repleta de conteúdos sobre investimentos da casa, e aproveitar a oferta com 30 dias de acesso sem pagar nada por isso.
Com o cadastro completo, o seu acesso à área logada estará liberado. Então, é só procurar pelo relatório especial. Para isso, clique no ícone da lupa, no lado direito da parte superior da página, como você pode ver na imagem abaixo:
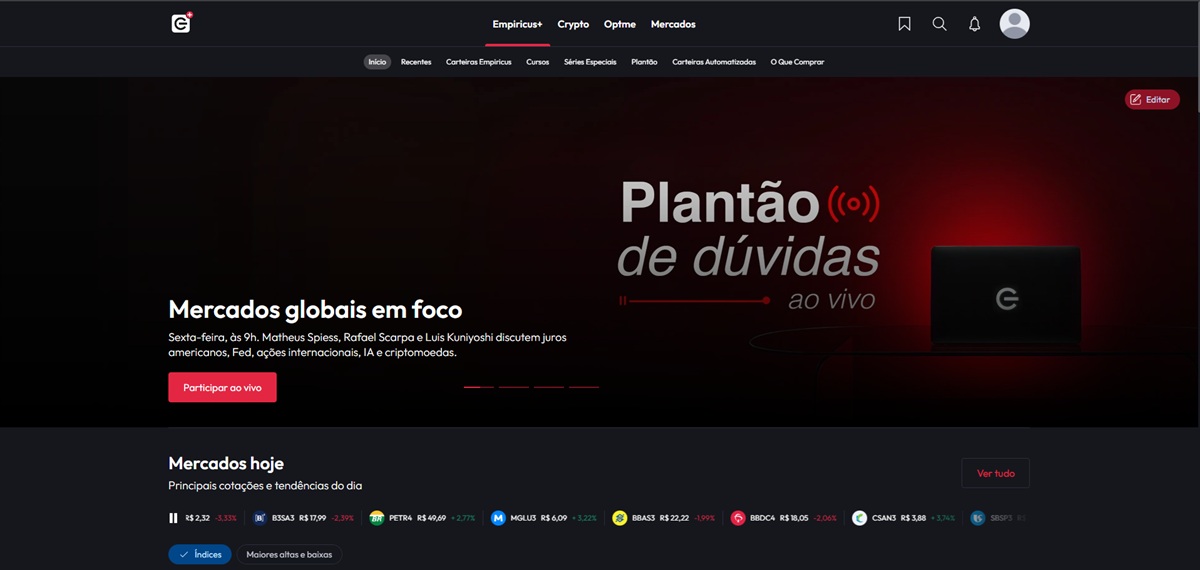
Então, será aberta a barra de pesquisa. Busque pelo nome do conteúdo “E se o governo ajustar as contas públicas?”.
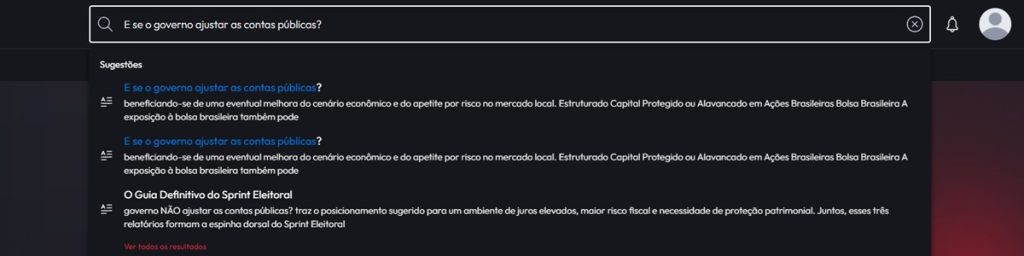
Ao digitar o nome do relatório, o link já será exibido abaixo da barra, em “Sugestões”. Clique e aproveite o seu acesso inteiramente gratuito.