[Imagem: Canva]
Os mercados globais iniciam esta segunda-feira em direções distintas, após uma semana marcada por forte volatilidade, enquanto os investidores acompanham a evolução da inflação americana, as perspectivas para a política monetária e a sustentabilidade dos investimentos em inteligência artificial.
Nos Estados Unidos, os contratos futuros do Dow Jones e do S&P 500 avançam, enquanto os do Nasdaq 100 recuam. Na Europa, as principais bolsas operam em alta, favorecidas pela recuperação das ações de mineradoras, pelos resultados positivos do setor bancário e pelo recuo dos preços do petróleo. Na Ásia, o desempenho foi mais heterogêneo, com destaque para as valorizações em Taiwan e no Japão.
No cenário geopolítico, as negociações entre Estados Unidos e Irã continuam entre os principais fatores de influência sobre os preços da energia e, consequentemente, sobre as expectativas de inflação. O presidente Donald Trump sinalizou que uma nova ofensiva militar seria pouco provável caso as negociações resultassem em um acordo consistente sobre o programa nuclear iraniano e a reabertura do Estreito de Ormuz. Apesar disso, manteve a possibilidade de novas ações militares e anunciou medidas adicionais para restringir o transporte de armamentos e mercadorias sujeitas a sanções.
· 00:40 — Sinalizou, mas não o suficiente
No Brasil, o Ibovespa encerrou a sexta-feira em alta de 1,39%, aos 168.498 pontos, recuperando parte das perdas recentes, em um movimento favorecido pela divulgação de resultados corporativos positivos referentes ao terceiro trimestre. No acumulado da semana, o índice registrou valorização de 0,34%, enquanto o volume financeiro movimentado no último pregão alcançou R$ 23,6 bilhões.
Em contrapartida, o dólar avançou 0,36%, encerrando a sessão cotado a R$ 5,5082, seu maior patamar do ano, em um movimento influenciado principalmente pelo cenário internacional. A combinação de pressões inflacionárias e incertezas fiscais mantém a perspectiva de juros elevados por um período prolongado. As projeções de mercado já contemplam a possibilidade de manutenção da Selic em 13,75% ao longo de 2027, apesar dos sinais de desaceleração da atividade econômica.
Paralelamente, o país registrou ingresso líquido de US$ 18,1 bilhões no fluxo cambial de outubro, o maior volume desde 1982, impulsionado sobretudo pelas operações de exportadores. O resultado chama atenção por ter ocorrido mesmo em um contexto de acentuada desvalorização do real, evidenciando que a entrada líquida de recursos não foi suficiente para neutralizar as pressões sobre a moeda brasileira.
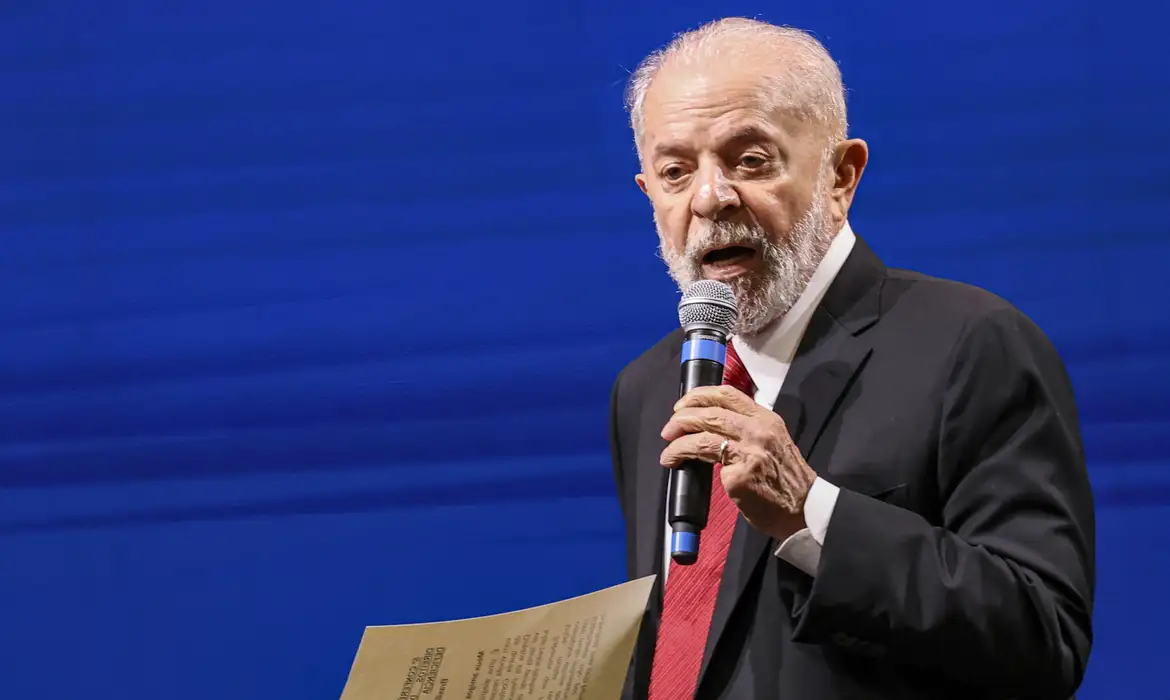
No campo político, o presidente Lula reafirmou, em pronunciamento à nação no domingo, seu compromisso com a responsabilidade fiscal e o cumprimento das regras orçamentárias, reconhecendo a preocupação com a trajetória da dívida pública e com o elevado custo dos juros.
Entre as prioridades apresentadas, destacou o objetivo de elevar a taxa de investimento do país para mais de 20% do PIB, em parceria com a iniciativa privada, além de iniciativas voltadas à renegociação de dívidas das famílias, ao perdão de débitos de microempreendedores individuais e à ampliação de programas educacionais.
Apesar dessas sinalizações, o governo ainda não apresentou medidas concretas de ajuste fiscal, estimativas dos custos envolvidos ou fontes de financiamento para as propostas anunciadas. Essa ausência de definições mantém as dúvidas sobre a sustentabilidade das contas públicas, especialmente diante do crescimento das despesas acima da inflação nos últimos anos.
A expectativa é que as decisões sobre a composição da nova equipe econômica e a eventual apresentação de iniciativas fiscais avancem apenas após o retorno de Lula de seus compromissos internacionais, previsto para 16 de novembro.
Até lá, as negociações para a formação do governo e a disputa pela presidência do Senado devem permanecer no centro do debate político, enquanto os investidores aguardam sinais mais claros sobre a orientação da política econômica a partir de 2027.
· 01:47 — Pressão para dezembro
O mercado de trabalho americano voltou a surpreender positivamente em outubro, com a criação de 165 mil vagas, acima das 70 mil esperadas pelo consenso, enquanto o setor privado adicionou 159 mil postos. As revisões dos dois meses anteriores acrescentaram outras 84 mil vagas, reforçando a percepção de resiliência da economia. A composição também foi favorável, com destaque para serviços profissionais e empresariais, saúde, transportes e manufatura.
Paralelamente, a taxa de desemprego recuou para 4,14%, mesmo com o aumento da participação na força de trabalho, enquanto os salários avançaram 0,4% no mês e 3,1% em termos anuais, acima das expectativas. O conjunto dos dados reduz os sinais de enfraquecimento do emprego e reforça a possibilidade de juros americanos elevados por mais tempo, especialmente diante da persistência das pressões inflacionárias.
Nesse contexto, as atenções se voltam para o CPI de outubro, previsto para terça-feira, com expectativa de inflação anual de 3,7%, além dos pronunciamentos de dirigentes do Federal Reserve, que poderão oferecer indicações sobre os próximos passos da política monetária.
No campo geopolítico, as negociações entre Estados Unidos e Irã permanecem determinantes para os preços da energia e, consequentemente, para as perspectivas de inflação. Donald Trump afirmou considerar altamente improvável uma nova ofensiva militar caso seja alcançado um acordo consistente sobre o programa nuclear iraniano e a reabertura do Estreito de Ormuz, embora tenha mantido ameaças de ataques e anunciado novas medidas de restrição ao transporte de armamentos e mercadorias sancionadas.
O Iraque, por sua vez, informou ter alcançado um entendimento para facilitar suas exportações de petróleo pela região, após perdas estimadas em US$ 60 bilhões decorrentes do conflito. A derrota republicana nas eleições de meio de mandato acrescentou pressão política sobre Trump, especialmente diante da insatisfação dos eleitores com a guerra, a inflação e o custo de vida.
Esse resultado pode incentivar uma reorientação da política externa americana e favorecer uma acomodação dos preços do petróleo, mas ainda existem riscos de recrudescimento das tensões. Para os mercados, uma distensão sustentada contribuiria para reduzir as pressões inflacionárias e aliviar os juros, enquanto uma nova escalada militar poderia produzir o efeito contrário.
Nos mercados acionários, a reação às eleições americanas foi negativa, mas bastante heterogênea. Cinco dos onze setores do S&P 500 registraram ganhos na semana, enquanto tecnologia e energia concentraram as perdas mais expressivas, mostrando que a correção não foi uniforme.
Apesar das incertezas políticas, os resultados corporativos do terceiro trimestre permaneceram relativamente sólidos, e a nova maioria democrata no Congresso encontra limites para mudanças regulatórias mais profundas diante do poder de veto presidencial.
A perspectiva para as ações americanas continua, portanto, condicionada à evolução dos lucros, dos juros e das tensões geopolíticas, além da sustentabilidade dos investimentos em inteligência artificial.
Ao longo da semana, os investidores acompanharão o início do processo de oferta pública da Anthropic, o evento Adobe MAX, os números de receita da Taiwan Semiconductor e os balanços de companhias como KKR, Rocket Lab, Take-Two Interactive, Occidental Petroleum, CoreWeave, Cisco, Applied Materials e Nebius. Esses acontecimentos deverão ajudar a avaliar se a recente volatilidade representa apenas um ajuste de expectativas ou uma mudança mais persistente nas perspectivas de crescimento e rentabilidade das empresas americanas.
· 02:35 — Um relacionamento problemático
A Nvidia anunciou a abertura de uma investigação independente para apurar se seu cofundador e CEO, Jensen Huang, teria sido alvo de uma operação de inteligência chinesa. A decisão ocorreu após a divulgação de informações sobre um relacionamento extraconjugal do executivo com Alice Huang, ex-integrante da Megaspeed International, apontada por autoridades americanas como possível agente de inteligência de Pequim.
O caso ganhou repercussão política diante das restrições dos Estados Unidos à exportação de semicondutores avançados para a China e das suspeitas envolvendo a atuação da Megaspeed nesse mercado. Embora o governo chinês negue as acusações, parlamentares republicanos solicitaram esclarecimentos ao executivo. A Nvidia, por sua vez, afirmou não ter motivos para acreditar que informações confidenciais ou a segurança nacional tenham sido comprometidas, reiterou sua confiança em Huang e confirmou sua permanência no comando durante a investigação.
Para os investidores, o episódio acrescenta uma nova camada de incerteza a uma companhia central para a expansão da inteligência artificial, especialmente pela forte dependência de sua liderança. Huang mantém influência direta sobre as decisões estratégicas e supervisiona uma estrutura organizacional pouco convencional, com aproximadamente 60 subordinados diretos e sem um plano público de sucessão claramente definido.
Essa concentração de responsabilidades amplia os riscos associados a uma eventual mudança no comando, justamente quando a Nvidia enfrenta maior escrutínio regulatório e questionamentos sobre a sustentabilidade dos investimentos em infraestrutura de IA. A repercussão já provocou pressão sobre as ações da companhia nas negociações fora do horário regular.
Apesar da defesa pública de Huang pelo presidente Donald Trump, o desdobramento da investigação será determinante para avaliar eventuais impactos sobre a governança, a continuidade operacional e a confiança dos investidores.
· 03:22 — Saindo mais cedo
A presidente do Banco Central Europeu (BCE), Christine Lagarde, anunciou que deixará o cargo antecipadamente, em fevereiro de 2027, abrindo uma disputa por sua sucessão, na qual aparecem nomes como o espanhol Pablo Hernández de Cos e o holandês Klaas Knot.
A decisão também possui implicações políticas importantes: ao antecipar sua saída, Lagarde permitiria que o presidente francês Emmanuel Macron participasse da escolha de seu sucessor antes do encerramento de seu mandato, reduzindo a possibilidade de que essa indicação fique a cargo de um futuro governo de orientação mais radical, menos técnica ou mais populista.
Além disso, a saída poderia abrir espaço para uma eventual candidatura da própria Lagarde à Presidência francesa, apresentando-se como uma alternativa de centro em um ambiente político polarizado. Por enquanto, essas possibilidades permanecem no campo das especulações.
A transição ocorre em um momento delicado para a economia europeia. O BCE manteve as taxas de juros inalteradas, mas preservou a possibilidade de uma nova elevação em dezembro, diante da persistência das pressões inflacionárias, da volatilidade energética e das incertezas fiscais.
A França permanece como um dos principais focos de preocupação, em razão do crescimento de sua dívida pública e da menor margem de manobra orçamentária, embora sua economia ainda apresente fundamentos estruturais relevantes.
Paralelamente, a perspectiva de liberação de 42 milhões de barris de petróleo pela Europa busca aliviar as pressões sobre a energia, enquanto o euro continua sujeito a riscos de desvalorização. Nesse contexto, o sucessor de Lagarde herdará o desafio de conciliar estabilidade monetária, sustentabilidade fiscal e crescimento em uma região que enfrenta restrições cada vez mais complexas.
· 04:11 — Entre a necessidade de crescer e a disciplina de capital
Os investimentos bilionários em inteligência artificial continuam no centro das preocupações dos investidores, especialmente diante da expectativa de que gigantes como Alphabet, Microsoft, Amazon, Meta e Oracle destinem, juntas, aproximadamente US$ 800 bilhões em investimentos de capital (capex) neste ano.
O desafio dessas empresas é encontrar um equilíbrio entre investir o suficiente para preservar sua competitividade e evitar gastos excessivos que comprometam a geração de caixa e a rentabilidade futura. Nesse ambiente, qualquer sinal de aceleração dos desembolsos sem uma contrapartida clara em receitas e lucros pode provocar novas correções nas ações de tecnologia.
Isso, contudo, não significa necessariamente uma deterioração da tese estrutural de inteligência artificial, mas reflete a maior exigência dos investidores em relação ao retorno sobre o capital empregado.
Esse movimento, porém, não está restrito às grandes empresas de tecnologia. Segundo a Wolfe Research, aproximadamente 45% do fluxo de caixa operacional das companhias do S&P 500 foi destinado a investimentos de capital nos últimos três anos, percentual que permanece elevado, em 42%, mesmo quando as hyperscalers são excluídas da análise.
Os números mostram que a preferência pelo reinvestimento, em detrimento da distribuição de recursos aos acionistas ou de operações de fusões e aquisições, é um fenômeno mais amplo do mercado americano. Nesse contexto, o aumento dos gastos das grandes plataformas deve ser avaliado com cautela, mas sem perder de vista que essa dinâmica também está presente em outros setores.
Para empresas como Microsoft e Alphabet, o principal diferencial será a capacidade de transformar esses investimentos em crescimento sustentável, eficiência operacional e geração de caixa. Eventuais correções podem, portanto, abrir oportunidades para investidores de longo prazo, desde que os fundamentos permaneçam sólidos e os preços se tornem mais atrativos.
· 05:09 — Da expansão dos investimentos aos ganhos de produtividade
A inteligência artificial pode representar um dos mais importantes impulsos à produtividade nas próximas décadas, com efeitos potencialmente comparáveis ou até superiores aos observados durante a expansão da internet nos anos 1990. Embora os mercados financeiros já tenham incorporado parte desse potencial aos juros reais de longo prazo, seus possíveis efeitos desinflacionários ainda parecem subestimados.
As estimativas indicam que um aumento de 1 ponto percentual na produtividade poderia reduzir a inflação em aproximadamente 0,4 ponto percentual, à medida que as empresas se tornassem capazes de produzir mais com uma utilização proporcionalmente menor de recursos. Esses benefícios, contudo, devem ganhar maior relevância apenas entre 2027 e 2028, quando a disseminação da inteligência artificial pela economia começar a se traduzir em ganhos mais amplos de eficiência.
Por enquanto, ainda atravessamos uma fase marcada por investimentos elevados em infraestrutura, enquanto os avanços de produtividade permanecem concentrados em determinadas atividades e setores.
Nesse contexto, a recente correção das ações de tecnologia pode refletir mais um ajuste das expectativas dos investidores do que propriamente o esgotamento de um ciclo estrutural de crescimento, sobretudo diante da resiliência demonstrada pela economia americana.
Olhando para os próximos anos, a combinação entre avanços de produtividade, crescimento econômico sustentado e eventual moderação das pressões inflacionárias pode favorecer o desempenho das ações americanas.
A próxima etapa dessa transformação tecnológica tende a depender menos da expansão física de data centers e mais da capacidade das empresas de incorporar a inteligência artificial às suas operações, convertendo os investimentos realizados em maior eficiência, geração de caixa e rentabilidade.
Essa perspectiva reforça a importância de manter exposição a companhias inovadoras, com vantagens competitivas consolidadas e condições de capturar os benefícios econômicos dessas mudanças. Nesse sentido, sigo recomendando o GENB11, ETF que acompanha o índice S&P/B3 Ingenius, proporcionando ao investidor exposição, por meio de um ativo negociado em reais, a grandes empresas americanas ligadas à inovação, tecnologia e serviços digitais.
Trata-se de uma alternativa para participar dessas tendências de longo prazo sem depender exclusivamente do desempenho de uma única companhia. Naturalmente, essa diversificação não elimina os riscos associados às oscilações das ações de crescimento, à concentração em determinados segmentos e às variações cambiais, fatores que devem ser considerados na composição e no acompanhamento da carteira.