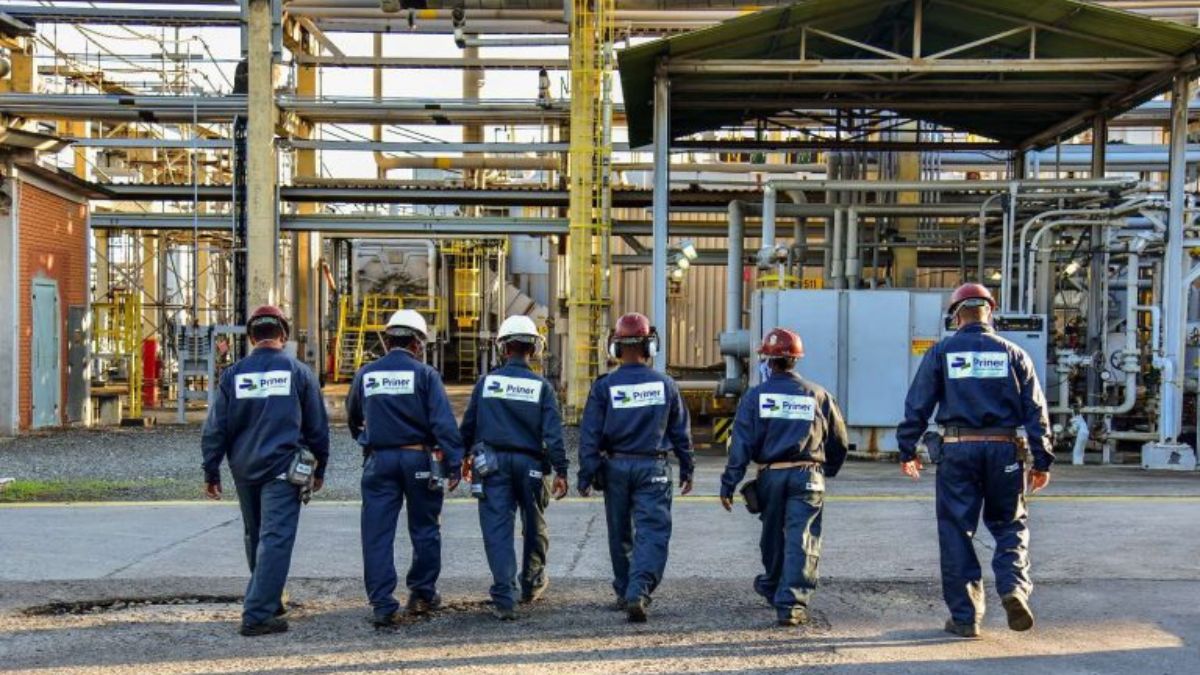
Imagem: Divulgação
A Priner (PRNR3) apresentou a prévia operacional referente ao 4T24, confirmando sinais de mais um trimestre de crescimento consistente. A receita bruta alcançou R$ 460,9 milhões, representando um aumento de +6% em relação ao 3T24 e um expressivo crescimento de +49% na comparação com o 4T23.
É importante destacar que o último trimestre de 2023 foi impactado pelo cancelamento de alguns contratos, além de a companhia ainda não contar com as aquisições da Welding e da Real Estruturas, que hoje integram o portfólio da Priner.
Aumento da produtividade da Priner reflete positivamente na expansão das margens
Um indicador que reforça essa evolução é a receita por colaborador, que atingiu R$ 66,2 mil no 4T24, superior aos R$ 62,9 mil registrados no 3T24 e aos R$ 55,7 mil no 4T23. Essa métrica reflete o aumento da produtividade, um fator que tende a contribuir positivamente para a expansão das margens.
O resultado está alinhado com o impacto estratégico das aquisições recentes, que incorporaram ao portfólio da Priner empresas especializadas em serviços de maior valor agregado. Essas operações exigem menos mão de obra intensiva e oferecem retornos superiores, reforçando o posicionamento da companhia.
Movimento de administração conservadora atrai ações PRNR3
Para avaliar a atratividade das ações nos níveis atuais, realizamos um exercício simples: anualizamos a receita líquida do segundo semestre de 2024 e assumimos crescimento zero para 2025 — uma abordagem conservadora.
Ainda assim, o valor projetado alcança R$ 1,6 bilhão, superando as estimativas de consenso. Adotando uma margem EBITDA de 15%, que também consideramos conservadora, visto que o 3T24 já apresentou margem de 14,8% e há perspectivas de maior eficiência operacional, projetamos um EBITDA da Priner mínimo de R$ 240 milhões para 2025.
Com isso, a Priner estaria negociando a apenas 3,7x valor da firma/EBITDA, um múltiplo extremamente atrativo.
A Priner sofrerá com uma possível desacelaração econômica?
Adicionalmente, por atuar no setor de manutenção e focar em segmentos estratégicos que possuem vantagens competitivas sólidas no Brasil, não esperamos impactos significativos em caso de uma eventual desaceleração econômica neste ano.
A prévia operacional do 4T24 reforça nosso otimismo em relação aos papéis da Priner. Embora o cenário macroeconômico continue desafiador, os resultados operacionais mostram resiliência e consolidam a tese de que a empresa está bem posicionada para capturar oportunidades e entregar resultados robustos mesmo em um ambiente mais adverso.