Imagem: iStock.com/NatanaelGinting
Juros perto de 20% ao ano, dólar acima de R$ 7 e Ibovespa abaixo dos 107 mil pontos. Esse é um dos possíveis cenários para o Brasil caso o país não consiga fazer um ajuste fiscal crível em 2027 e enfrente uma “ruptura de confiança”, segundo analistas da Empiricus e do BTG Pactual.
No relatório “E se o Governo não ajustar as contas públicas”, os especialistas avaliam os impactos que o abandono das regras fiscais, a expansão do gasto público e a perda de credibilidade monetária poderiam provocar sobre os mercados e a economia brasileira.
Com as eleições de 2026 cada vez mais perto, o investidor busca a resposta para a seguinte pergunta: “se o presidente eleito não for capaz de endereçar o problema fiscal e frear a trajetória crescente da dívida pública, onde eu deveria investir o meu dinheiro?“.
Aumento das receitas e contenção dos gastos não resolvem problema, afirmam analistas
A dívida bruta do governo alcançou 82,5% do PIB nos últimos 12 meses até julho de 2026, segundo dados do Banco Central.
De acordo com o relatório, a estabilização da dívida exigiria do próximo governo um superávit primário próximo de 2,1% do PIB. Hoje, o Brasil possui um déficit primário de 0,67% do PIB.
Na prática, isso significaria uma melhora aproximada de 2,7 a 3 pontos percentuais para se equilibrar as contas públicas.
Fato é que, segundo os analistas, esse ajuste não seria factível apenas via aumento de receitas ou congelamento de novos gastos. E sem um endereçamento claro da questão, a percepção do mercado começa a se deteriorar.
“O choque surgiria quando os investidores passassem a incorporar a percepção de que, sem mudanças nas despesas obrigatórias e sem superávits primários recorrentes, a dívida pública não será estabilizada em horizonte razoável”, explicam.
Da adversidade a ruptura: o que aconteceria se Brasil mergulhasse na crise fiscal?
Para entender os efeitos do aprofundamento da crise fiscal nos juros, câmbio e bolsa, os analistas desenharam três cenários possíveis, que levam em consideração projeções econômicas, dados históricos e diferentes hipóteses.
E que, portanto, devem ser interpretadas como um exercício de estresse e reprecificação, e não como projeções pontuais.
- Cenário adverso
Em uma conjuntura em que a confiança do mercado se enfraquece, mas não chega a ser perdida, o governo ainda conseguiria cumprir parte das metas fiscais recorrendo a receitas temporárias, abatimentos e aperto nos gastos discricionárias.
O resultado primário efetivo permaneceria deficitário e a dívida avançaria para perto de 90% do PIB. Nesse caso, o contrato de DI jan/2031, que forma a curva de juros futuros, o dólar e a bolsa passariam a ser pressionados:
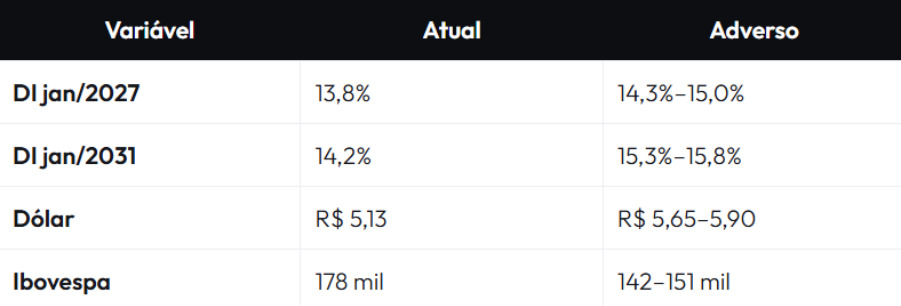
Nesse patamar, “o diferencial de juros ainda ofereceria algum suporte ao real, enquanto exportadoras e empresas pouco alavancadas funcionariam como proteção relativa”, ressaltam os analistas no documento.
- Cenário severo
Já o cenário severo pressupõe que o mercado abandone a hipótese de estabilização da dívida, o que levaria a uma reprecificação ampla dos ativos. Aqui, o dólar poderia passar dos R$ 6,60, enquanto o Ibovespa encostaria nos 116 mil pontos:
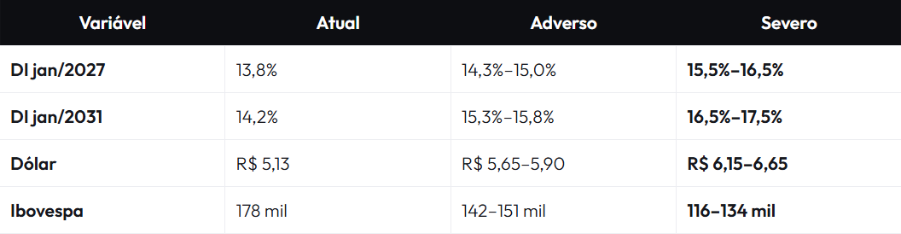
“A dívida caminharia para 95% do PIB e, posteriormente, para 100%, enquanto o Banco Central teria de interromper cortes ou retomar o aperto monetário. A queda da bolsa refletiria tanto uma taxa de desconto maior quanto revisões negativas dos lucros”, destaca o relatório.
- Cenário de ruptura
Esse seria o cenário mais extremo: exigiria flexibilização profunda do arcabouço, desancoragem inflacionária e ambiente externo desfavorável.
Neste ponto, a curva de juros futuros (DI jan/2031) poderia chegar a 20%, o dólar alcançar o patamar dos R$ 7,50 e a bolsa amargar uma queda profunda, aos 89 mil pontos:
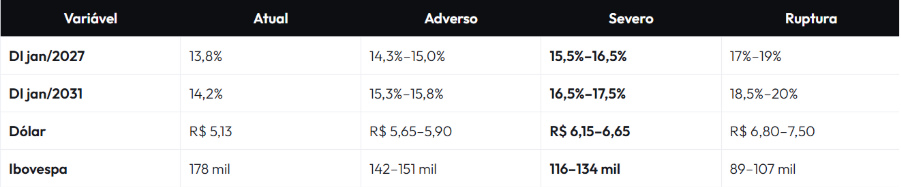
“O risco mais provável não seria um calote clássico, pois a dívida é majoritariamente emitida em reais e o país possui reservas. O dano ocorreria por inflação mais alta, juros reais persistentes, repressão financeira e destruição gradual do valor dos ativos domésticos“, afirmam os analistas no relatório.
EMPIRICUS+: VEJA COMO ACESSAR O RELATÓRIO COMPLETO AQUI
Exterior, metais, crédito e mais: os ativos para se proteger caso governo não ajuste o fiscal
Para os analistas, o mercado não precisa esperar uma crise de financiamento para impor custos. A percepção de que o problema continuará já pode elevar o juro neutro, enfraquecer o câmbio e reduzir os múltiplos da bolsa.
Diante disso, o investidor deve priorizar uma estratégia de investimentos direcionada para uma diversificação internacional, liquidez e ativos alternativos de proteção.
No relatório completo (leia aqui), os analistas revelam em quais ativos investir para montar uma carteira capaz de amortecer os efeitos da crise fiscal. A estratégia leva em consideração classes e ativos como:
- Internacional: quatro ações com qualidade, crescimento e exposição ao dólar;
- Renda Fixa Global: quatro ETFs com exposição ao Tesouro dos EUA;
- Metais e Estruturados: ativos que buscam diversificação e assimetria;
- Caixa e crédito: debêntures e fundos com carrego, liquidez e renda;
- Proteção: ativos defensivos na abertura da curva e queda da bolsa;
É importante ressaltar que os analistas da Empiricus e do BTG Pactual são especialistas do mercado financeiro e construíram esse portfólio de investimento sob medida a possível crise que o Brasil pode enfrentar.
Caso você queira ler a tese completa do relatório e acessar a lista dos ativos, basta fazer seu cadastro no Empiricus+, assinatura que dá acesso a todas as recomendações de investimentos dos analistas da Empiricus.
Ao se cadastrar, você garante 30 dias gratuitos de acesso aos relatórios, recomendações e cursos produzidos pelos analistas da casa. Cadastre-se no botão abaixo, é rápido e simples: