Imagem: iStock/ @Muharrem huner
Os mercados começam esta quinta-feira em um ambiente de maior cautela, com o petróleo novamente no centro das atenções. O Brent voltou a subir na sessão asiática e negocia acima de US$ 105 por barril, em meio à continuidade da guerra no Oriente Médio e à percepção de que o risco sobre a oferta segue elevado.
Ao mesmo tempo, os juros americanos permanecem pressionados: o Treasury de 10 anos voltou para a região de 5,33%, enquanto a ata do Fed não trouxe grandes novidades e reforçou a leitura de uma pausa em outubro, sem eliminar a possibilidade de nova alta em dezembro.
Na Europa, a França continua chamando atenção pela deterioração do risco soberano, com uma parcela crescente das dívidas corporativas do país negociando a taxas inferiores às dos próprios títulos do governo.
No Brasil, o exterior deve continuar sendo o principal vetor para os ativos nesta manhã, mas a agenda política ganha importância ao longo do dia. O mercado acompanha novas pesquisas eleitorais — incluindo Datafolha e PoderData — enquanto cresce a atenção sobre a movimentação no Senado em torno da PEC que propõe o fim da escala 6×1.
Davi Alcolumbre afirmou que seguirá o rito regimental e submeterá a proposta à votação após as cinco sessões de discussão, enquanto o governo tenta acelerar o calendário e a oposição trabalha para evitar uma votação antes do primeiro turno.
Com petróleo em alta, juros globais pressionados e política doméstica ganhando peso, o pregão começa com poucos catalisadores positivos e bastante sensibilidade a qualquer mudança no noticiário.
· 01:50 — Quando empresas parecem mais seguras que o próprio governo
Na Europa, um movimento curioso ajuda a mostrar o tamanho da deterioração fiscal francesa. Cerca de € 215 bilhões em títulos corporativos franceses já negociam com rendimentos (yields) inferiores aos dos títulos do próprio governo para vencimentos semelhantes. Isso equivale a aproximadamente 38% do mercado de dívida corporativa investment grade do país, contra apenas € 12 bilhões no início do ano.
A inversão reflete menos uma mudança súbita na qualidade das empresas e mais a perda de confiança na dívida soberana. A França enfrenta déficits elevados, dificuldades para avançar no ajuste fiscal e maior incerteza política, enquanto grandes companhias com receitas internacionais e balanços sólidos continuam encontrando boa demanda por seus títulos.
O fenômeno não é totalmente inédito, mas ganhou uma dimensão excepcional: investidores começam a exigir mais prêmio do governo francês do que de empresas como L’Oréal, Sanofi e TotalEnergies.
A mensagem mais ampla é de um ambiente de deterioração fiscal nos países desenvolvidos e “soberano” deixa de ser automaticamente sinônimo de menor risco. A disciplina financeira de algumas empresas pode valer mais, aos olhos do mercado, do que a capacidade de endividamento de determinados governos.
03:25 — Waller reforça que o ciclo de alta ainda não terminou
A ata do Fed divulgada ontem reforçou que o Comitê segue bastante preocupado com a inflação e mostrou apoio amplo à alta de juros de setembro. Ao mesmo tempo, o mercado reduziu as apostas em um novo aumento já na reunião de outubro e passou a concentrar as expectativas em dezembro.
Christopher Waller ajudou a explicar essa leitura. O diretor do Fed afirmou que, se os dados continuarem evoluindo como esperado, novas altas provavelmente serão necessárias para levar a inflação de volta à meta de 2%, mas destacou que elas não precisam acontecer em reuniões consecutivas.
Segundo ele, a economia segue forte e o problema agora é evitar que a recente aceleração dos preços comece a contaminar as expectativas de inflação. Em outras palavras, o Fed parece confortável em ganhar tempo entre os movimentos, sem abandonar o viés de aperto.
O próprio dot plot de setembro já apontava nessa direção com a mediana dos dirigentes indicando mais uma alta neste ano.
Essa combinação ajuda a explicar a pressão recente sobre os juros longos. O Treasury de 10 anos chegou a 5,36%, maior nível desde 2002, antes de aliviar para 5,28% após um leilão de US$ 39 bilhões. Para as bolsas, portanto, o desafio continua sendo o mesmo: conviver com uma economia ainda forte, inflação resistente e uma taxa de desconto que permanece muito elevada.
· 05:05 — Trade eleitoral continua
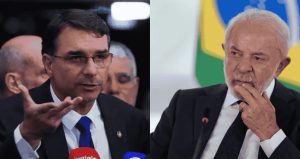
À medida em que as pesquisas eleitorais voltam a tomar as manchetes, o mercado brasileiro deve continuar se descolando do exterior.
Ontem, coordenadores da campanha do Presidente Lula chegaram a admitir que é provável que as pesquisas mostrem uma vantagem ainda maior do opositor do Presidente, porém, mantiveram um tom positivo em relação a construção de uma campanha forte e efetiva ao final do segundo turno.
Embora seja esperada volatilidade dos ativos de risco até a próxima votação, continuamos vendo uma assimetria positiva para os juros longos nos níveis atuais.
Por isso, reforçamos nossa indicação de compra do ETF PACB11.