Imagem: CanvaPro
Depois de um ano quase inteiro dominado pelo impasse, a iminência das eleições no Brasil vem tirando os investidores do modo de espera.
Grandes estruturas com opções são montadas quase que diariamente, visando capturar um spike de renda variável.
E os prefixados e Bs longas voltam a entrar no cardápio de tomada de risco.
Como de praxe, por trás de todos esses movimentos está também o câmbio, que sempre pode neutralizar ou potencializar apostas gringas em classes de ativo específicas.
Dado que, por definição, as variações cambiais não têm vocação para intensidade (não é fácil mover um Titanic), precisamos avaliá-las em contexto: deltas mensais entre 0% e 2% ficam dentro de uma zona mais habitual, enquanto deltas potenciais acima de +3% passam a chamar bastante atenção dos traders de FX.
Tendo isso em mente, a Laís decidiu estudar quais experiências análogas trazem insights valiosos sobre o que pode acontecer com o USDBRL em caso de um resultado eleitoral market friendly por aqui.
A análise completa será publicada em breve, mas já podemos adiantar alguns spoilers.
Tomando por base as eleições recentes no Chile e na Colômbia, estamos diante de assimetrias muito positivas para a valorização do real frente ao dólar.
No caso chileno, que culminou na vitória de José Antonio Kast, experimentamos uma apreciação de +6,5% do peso dentro de uma janela de apenas dois meses.
E no caso colombiano, o triunfo de la Espriella resultou em salto de +9,0% da moeda local, também em dois meses.
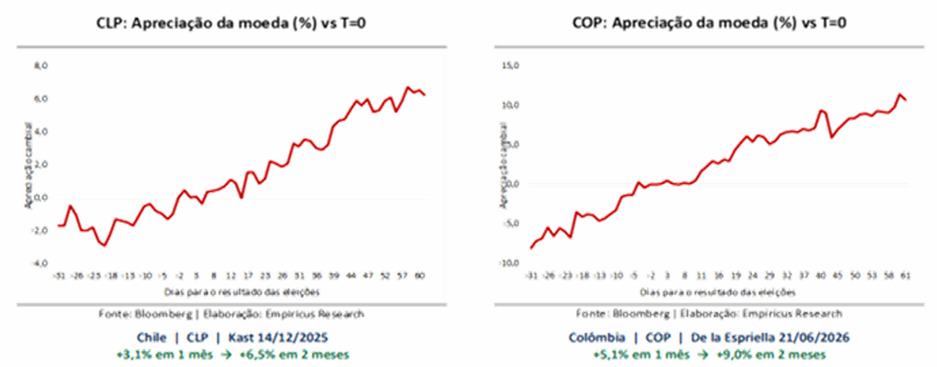
Não há como copiar e colar esses fenômenos vizinhos, mas também seria tolo ignorá-los.
Cabe lembrar que o real é muito mais líquido e profundo que seus pares latinos, e apenas uma parte ínfima do investimento estrangeiro já está posicionada no eventual rali eleitoral.
Assim, podemos estar diante de um choque positivo estrutural do câmbio que, se sustentado, abre caminho para uma nova sequência de cortes da Selic.
Diante dessas premissas, falar em ciclo virtuoso não seria sonhar demais.