Imagem: CanvaPro
A segunda-feira foi de clima de velório na Faria Lima, mas continuamos morando no Brasil, trabalhando e torcendo – em escala micro ou macro – para que as coisas deem minimamente certo por aqui.
Na verdade, para que as coisas deem certo, ou não sejam tão erradas. Corremos sérios riscos, e temos grandes oportunidades diante de nós. O ano ainda não acabou.
Passamos boa parte de 2026 negociando sob a iminência de um payoff binário, do trade eleitoral – que inclusive nos gerou ganhos extraordinários com estruturas de opções.
Ironicamente, a eleição ficou para trás, mas a bifurcação continua, agora sob nova direção.
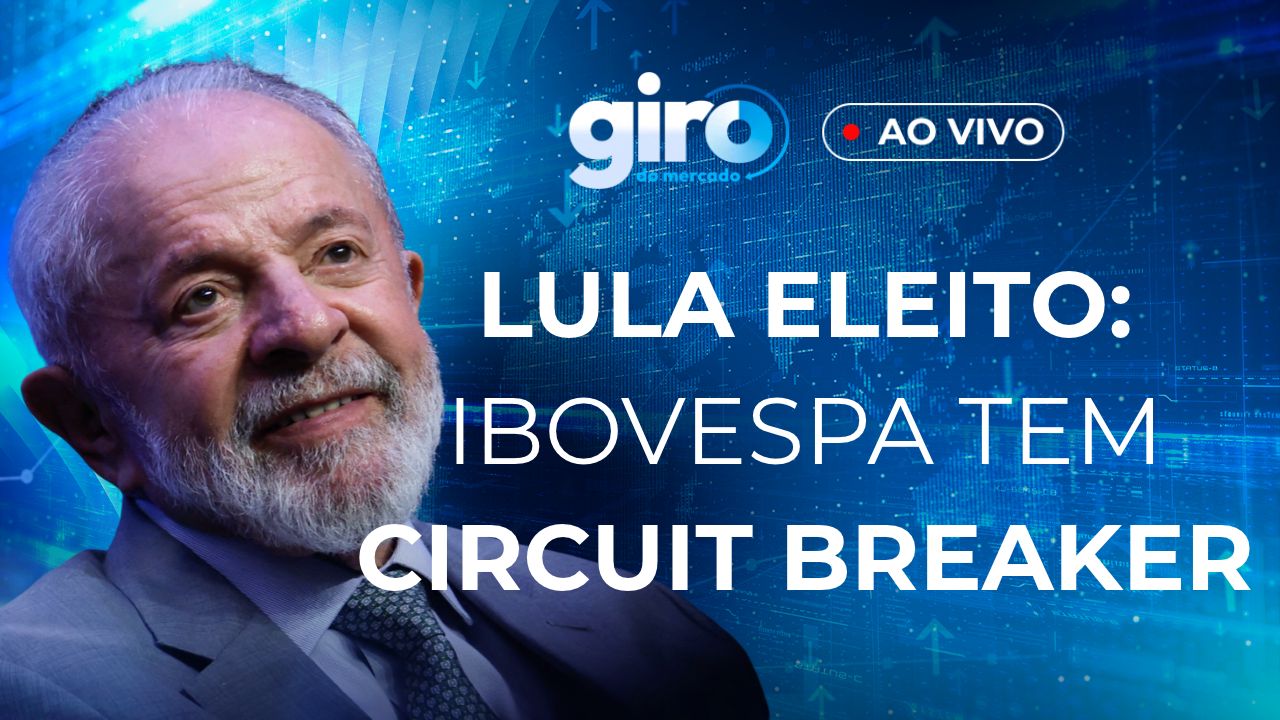
O Governo Lula 4, que começa desde já, está prestes a escolher se quer se portar como o trágico Dilma 2, ou se prefere rememorar as conquistas do saudoso Lula 1.
São caminhos totalmente díspares.
Se tomarmos por base o que foi o Lula 3, viés de disponibilidade, o palpite mais óbvio (e triste) é o de que seguiremos pela rota Dilma 2. Isso explica uma boa parte do estresse de segunda-feira, que pouco tem a ver com o mercado financeiro gostar ou não do PT.
No entanto, o contexto de início do Lula 3 é bem diferente deste debute atual. Não há gordura para queimar, não há margem de erro, e não existe mais a obrigação de superar os legados de Bolsonaro.
Com o ministro certo na Fazenda (Fonteles?), o Lula 4 terá a chance de fazer um ajuste fiscal em sua primeira pernada – se for esperto, talvez ainda em 2026 -, e então colher os generosos frutos desse ajuste ao longo dos próximos quatro anos.
Portanto, são escolhas realmente opostas.
No primeiro caso, a dívida pública ultrapassará 100% do PIB até 2030, e a Selic terá que voltar a subir se quisermos preservar o câmbio abaixo de R$ 6,00. Em questão de meses, seremos rebaixados em pelo menos um degrau pelas agências de rating. As classes menos abastadas sofrerão mais.
No segundo caso, a inflação cederá rapidamente e o real voltará para baixo de R$ 5,00, abrindo espaço para uma Selic de 10% ao ano no horizonte de convergência. Daremos ao povo brasileiro inteiro o equivalente a cem Bolsas Família em benesses diretas e externalidades positivas.
Eu sei que, falando assim, parece que se trata de uma escolha óbvia pelo resgate do Lula 1. Porém, as tentações ligadas ao orgulho, à vingança e à teimosia são sempre grandes e perigosas.
Dependerá da intuição do presidente, mas sobretudo de sua intenção.
Ao menos, ele parece cercado agora de pessoas melhores do que aquelas que sequestraram o Lula 3, e isso pode fazer muita diferença.